روش مقایسه سود شمش با صندوق طلا
سود شمش طلا همیشه بیشتر از صندوق طلا نیست و عکس آن هم قاعدهای همیشگی ندارد. برای مقایسه، باید ببینید با پول یکسان در یک روز چه مقدار از هرکدام میخرید و اگر در روز مشخص دیگری بفروشید، پس از کسر هزینهها چقدر پول به شما برمیگردد. در این مقاله روش این محاسبه را با مثال روشن میکنیم و نشان میدهیم چرا رشد قیمت طلا بهتنهایی پاسخ نیست.
این مقایسه درباره شمش فیزیکی و واحد صندوق طلاست؛ گواهی سپرده شمش، طلای آبشده و سکه ابزارهای دیگریاند. اگر گزینهٔ سوم شما طلای آبشده است، خرید طلا بدون کارمزد در طلانو را نیز با همین معیارِ هزینهٔ کامل خرید و مبلغ فروش بسنجید.
مقایسه سود شمش با صندوق طلا؛ روش محاسبه بازده
عدد مناسب، بازده خالص فروش است: مبلغی که واقعاً از فروش دریافت میکنید منهای کل مبلغی که برای خرید پرداختهاید. اگر فقط به قیمت تابلوی طلا در دو تاریخ نگاه کنید، هزینه ورود، فاصله نرخ خرید و فروش و قیمت واقعی فروش را نادیده گرفتهاید. در صندوق هم رشد ارزش خالص دارایی یا NAV الزاماً همان بازده واحدی نیست که شما در بازار خریده و فروختهاید.
فرمول ساده است: سود خالص = دریافتی نهایی فروش − هزینه کامل خرید. بازده درصدی نیز از تقسیم سود خالص بر هزینه کامل خرید و ضرب آن در ۱۰۰ به دست میآید. اگر بخشی از هزینه نگهداری یا حمل را جداگانه دادهاید، آن را به هزینه خرید اضافه کنید. برای مقایسه درست، مبلغ اولیه، تاریخ خرید، تاریخ فروش و واحد پول در هر دو گزینه یکسان باشد.
این روش پیش از هر پیشبینی به یک پرسش پاسخ میدهد: «در صورت فروش در همین شرایط، چند تومان برای من میماند؟» پاسخ امروز ممکن است با قیمت قابل معامله فردا تغییر کند؛ پس سود محاسبهشده روی کاغذ را با سود قطعی آینده یکی نگیرید.
هزینههای خرید و فروش شمش طلا
در شمش فیزیکی، عددی که فروشنده برای خرید از شما پیشنهاد میکند ممکن است با قیمت فروش همان شمش به مشتری فاصله داشته باشد. این فاصله پیش از هر افزایش یا کاهش قیمت بر نتیجه اثر میگذارد. هنگام خرید، وزن، عیار، نام تولیدکننده، شماره یا نشانه شناسایی، فاکتور و بستهبندی را بررسی کنید؛ هنگام فروش نیز بپرسید همان فروشنده یا خریدار دیگر شمش را با چه شرایطی میپذیرد.
هزینههای احتمالی میتوانند به وزن و نوع شمش، فروشنده و شیوه تحویل وابسته باشند. بنابراین یک درصد ثابت برای همه شمشها وجود ندارد که بتوان آن را در مقاله به همه خریدها تعمیم داد. هزینه نهایی را از پیشفاکتور همان خرید بگیرید. اگر قرار است شمش را در خانه نگه دارید، هزینه و ریسک نگهداری نیز بخشی از تصمیم شماست؛ آن را با بازده قیمت اشتباه نگیرید.
شمشهای کوچکتر لزوماً به همان نسبت شمشهای بزرگتر قیمتگذاری نمیشوند. برای بودجه محدود، صرف مقایسه قیمت هر گرم روی برچسب کافی نیست؛ کل مبلغ پرداختی را بر وزن طلای خالصِ قابلفروش تقسیم کنید. برای شناخت ابعاد خرید فیزیکی، مطلب کمترین وزن شمش طلا برای سرمایهگذاری به پرسش وزن میپردازد.
نحوه محاسبه سود صندوق طلا و عوامل مؤثر بر آن
شما در صندوق، واحد سرمایهگذاری میخرید و از تغییر قیمت قابل معامله همان واحد سود یا زیان میگیرید. دارایی صندوق میتواند ترکیبی از ابزارهای مرتبط با شمش، سکه و وجه نقد باشد؛ ترکیب دقیق هر صندوق را باید در گزارش و امیدنامه همان صندوق دید. اگر سهم سکه بالا باشد، تغییر حباب سکه نیز ممکن است روی عملکرد واحد اثر بگذارد. به همین دلیل انتخاب یک صندوق دلخواه و نامیدن آن «بازده همه صندوقهای طلا» درست نیست.
NAV یا ارزش خالص دارایی هر واحد، ارزش داراییهای صندوق پس از کسر بدهیها نسبت به شمار واحدها را نشان میدهد. قیمت معامله واحد در بازار میتواند از NAV فاصله بگیرد. اگر واحدی را بالاتر از NAV بخرید و در زمان فروش این فاصله کم شود، حتی با رشد داراییهای صندوق ممکن است بازده شما کمتر از انتظار باشد. برعکس، تغییر این فاصله گاهی بخشی از بازده ثبتشده را توضیح میدهد. برای مقایسه ترکیب دارایی صندوقها، جدول ترکیب دارایی صندوقهای طلا نقطه شروع است؛ NAV هر نماد را در صفحه همان صندوق ببینید و زمان بهروزرسانی آن را با تابلو معاملات بسنجید.
کارمزد معامله واحد صندوق و هزینههایی که در عملکرد صندوق منعکس میشوند نیز باید جدا دیده شوند. هزینه مدیریتی را نباید دوباره بهصورت یک رقم فرضی از بازده NAV کم کرد، اگر قبلاً در NAV منظور شده است. برای محاسبه سود شخصی، رسید واقعی خرید و فروش واحدها مبنای روشنتری از درصد بازده تبلیغشده صندوق است.
مقایسه سود شمش و صندوق طلا با مثال عددی
همه اعداد این بخش فرضی و فقط برای آموزش محاسبهاند؛ قیمت بازار، نرخ کارمزد یا بازده واقعی هیچ شمش یا صندوقی نیستند. فرض کنید برای هر گزینه ۱۰ میلیون تومان کنار گذاشتهاید. در پایان بازه فرضی، قیمت طلا در هر دو مسیر رشد کرده، اما مبلغ قابل دریافت از فروش متفاوت است.
| گزینه فرضی | کل مبلغ پرداختی | مبلغ دریافتی فروش | سود خالص | بازده خالص |
|---|---|---|---|---|
| شمش فیزیکی | ۱۰٬۰۰۰٬۰۰۰ تومان | ۱۱٬۲۰۰٬۰۰۰ تومان | ۱٬۲۰۰٬۰۰۰ تومان | ۱۲٪ |
| واحد صندوق طلا | ۱۰٬۰۰۰٬۰۰۰ تومان | ۱۱٬۳۵۰٬۰۰۰ تومان | ۱٬۳۵۰٬۰۰۰ تومان | ۱۳٫۵٪ |
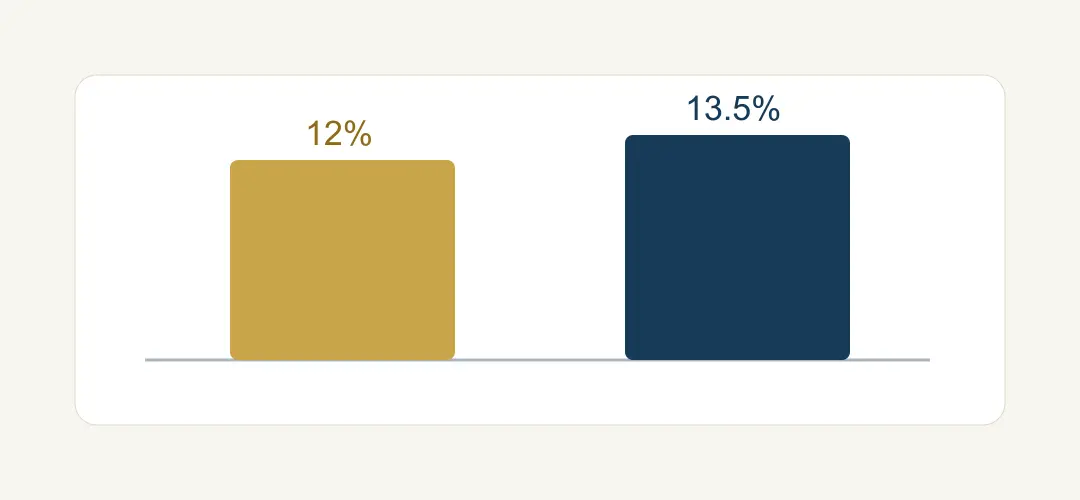
در این سناریو صندوق ۱۵۰ هزار تومان سود خالص بیشتری داده است؛ اما این نتیجه صرفاً حاصل ورودیهای فرضی جدول است. با ورودیهای دیگر، نتیجه میتواند برعکس شود؛ جدول فقط روش محاسبه را نشان میدهد.
برای استفاده شخصی، ستون دوم را با مبلغ قطعی فاکتور یا رسید سفارش و ستون سوم را با نرخ فروش قابل اجرا در همان لحظه پر کنید. اگر هنوز دارایی را نفروختهاید، رقم ستون سوم برآورد است. تاریخ و ساعت استعلام را یادداشت کنید تا مقایسه دو گزینه بر اساس زمانهای متفاوت نباشد.
عوامل مؤثر بر تفاوت سود شمش و صندوق طلا
ترکیب دارایی صندوق و فاصله قیمت با NAV
دو صندوق طلا ممکن است در یک روز بازده یکسانی نداشته باشند. یکی دارایی بیشتری در ابزار مبتنی بر شمش و دیگری سهم بیشتری در ابزار مبتنی بر سکه نگه میدارد. به ترکیب آخرین گزارش صندوق، تاریخ انتشار گزارش و نسبت قیمت قابل معامله واحد به NAV توجه کنید. گزارش قدیمی را تصویر قطعی سبد امروز فرض نکنید. همین تفاوت است که مقایسه شمش با «صندوق طلا» بهصورت یک گروه کلی را کمدقت میکند.
زمان فروش و امکان معامله
فروش شمش به پیدا کردن خریدار و توافق بر قیمت وابسته است. واحد صندوق هم در زمانهای مجاز معامله و با وضعیت عرضه و تقاضای نماد فروخته میشود؛ وجود قیمت روی صفحه، تضمین اجرای سفارش با همان نرخ نیست. اگر احتمال میدهید ناگهان به پول نیاز پیدا کنید، فقط به بازده تاریخی نگاه نکنید؛ مسیر دسترسی به وجه و قیمت قابل فروش را نیز بسنجید.
هیچیک از این عوامل بهتنهایی حکم نمیکند کدام گزینه همیشه بهتر است. انتخاب میان شمش و صندوق به نوع شمش، صندوق مشخص، قیمت خرید و فروش و نیاز شما به مالکیت فیزیکی وابسته است. شمش، مالکیت و نگهداری مستقیم را به همراه دارد؛ صندوق، مالکیت واحد سرمایهگذاری را. این تفاوت حقوقی و عملی را پیش از مقایسه درصد سود روشن کنید.
شمش طلا بخریم یا صندوق طلا؟
ابتدا یک شمش با وزن و عیار معین و یک صندوق مشخص انتخاب کنید. دادههای هزینه و قیمت قابل معاملهٔ هرکدام را با تاریخ و ساعت نزدیک به هم در دو ستون بنویسید.
سپس برای هر گزینه سناریوی فروش یکسان بسازید: مثلا «اگر شش ماه بعد بفروشم، با هر قیمت فرضی طلا چه مبلغی دریافت میکنم؟» سناریو را در چند حالت افزایشی، بدون تغییر و کاهشی تکرار کنید، اما اعداد فرضی را پیشبینی بازار ننامید. در سناریوی صندوق، تغییر احتمالی فاصله قیمت بازار و NAV را هم لحاظ کنید.
در پایان، بازده خالص را کنار نیاز خود بگذارید. کسی که نگهداری فیزیکی برایش مهم است ممکن است شمش را ترجیح دهد، حتی اگر در یک سناریوی فرضی سود خالص کمتری نشان دهد. کسی که فقط میخواهد از تغییر قیمت طلا در قالب واحد بورسی بهره ببرد باید به ترکیب و شرایط معامله صندوق توجه کند. اگر انتخاب شما در واقع میان صندوق و طلای آبشده است، مطلب صندوق طلا یا طلای آب شده همان مقایسه را جداگانه پوشش میدهد.
جمعبندی: سود شمش بیشتر است یا صندوق طلا؟
در مقایسه سود شمش با صندوق طلا، برنده ثابت وجود ندارد. شمش با نرخ بازخرید، هزینه و شرایط نگهداری خودش سنجیده میشود؛ صندوق با قیمت واقعی معامله واحد، NAV، ترکیب دارایی و هزینه معامله. اگر دو گزینه را با بودجه و تاریخ یکسان مقایسه کنید و بهجای رشد قیمت اسمی، پول قابل دریافت پس از فروش را معیار بگیرید، تصمیم شما بر عددی قابل فهم استوار میشود. بازده گذشته هیچیک نیز سود دوره بعد را تضمین نمیکند.
این محتوا صرفا با هدف اطلاعرسانی و آموزش منتشر شده و توصیه خرید، فروش یا سرمایهگذاری نیست. مسئولیت تصمیمهای مالی و پیامدهای آن بر عهده کاربر است؛ پیش از تصمیمگیری، شرایط شخصی و ریسکهای بازار را بررسی کنید.
سوالات متداول درباره سود شمش و صندوق طلا
آیا رشد قیمت طلا یعنی سود شمش و صندوق برابر است؟
خیر. هزینههای معامله و ترکیب دارایی صندوق میتوانند نتیجه را متفاوت کنند.
برای مقایسه صندوق طلا با شمش از قیمت پایانی صندوق استفاده کنیم؟
برای سود شخصی، قیمت واقعی اجرای سفارش خرید و فروش مهم است. قیمت پایانی و NAV برای تحلیل مفیدند، اما لزوماً همان قیمتی نیستند که سفارش شما با آن انجام میشود.
آیا واحد صندوق طلا همان مالکیت یک شمش مشخص است؟
خیر. خریدار صندوق، واحد سرمایهگذاری دارد و داراییهای صندوق میتوانند ترکیبی باشند. خریدار شمش فیزیکی، همان قطعه مشخص را در اختیار میگیرد و مسئولیت نگهداری و فروش آن را دارد.
اگر بخواهیم زود بفروشیم کدام سود بیشتری دارد؟
برندهٔ ثابتی ندارد. زمان دسترسی به خریدار شمش و ساعت معاملهٔ صندوق هم در فروش زودهنگام اثر دارد.