پیشپرداخت خرید قسطی طلا چه اثری بر مبلغ هر قسط دارد؟
پیشپرداخت خرید قسطی طلا، بخشی از بهای خرید است که همان ابتدا میپردازید. اگر قیمت طلا، تعداد اقساط و شیوه محاسبه هزینهها یکسان بماند، پیشپرداخت بیشتر یعنی مبلغ کمتری برای بازپرداخت باقی میماند و هر قسط کوچکتر میشود. اما قسط کوچکتر بهتنهایی نشان نمیدهد که خرید ارزانتر تمام شده است. در خرید قسطی طلای آب شده، رقم پیشپرداخت و خلاصه اقساط را برای طرحی که انتخاب میکنید ببینید؛ هزینه خدمات و زمان قسط اول را نیز جداگانه بررسی کنید.
پیشپرداخت در خرید قسطی طلا چیست؟
فرض کنید طلایی را انتخاب کردهاید و قرار است بخشی از مبلغ آن را امروز و باقی را در چند نوبت بپردازید. مبلغی که امروز بابت خود طلا میپردازید، پیشپرداخت است. اگر بهای سفارش ۳۰ میلیون تومان و آورده اولیه ۶ میلیون تومان باشد، ۲۴ میلیون تومان از بهای خرید برای پرداختهای بعدی باقی میماند. این تفکیک، نقطه شروع محاسبه است؛ هنوز درباره هزینه تأمین اعتبار یا مبلغ دقیق اقساط چیزی نگفتهایم.
هر پرداخت روز اول پیشپرداخت نیست. ممکن است در یک طرح، قسط اول همان روز سررسید شود یا مبلغی بابت خدمات اعتباری جداگانه دریافت شود. قسط اول بخشی از برنامه بازپرداخت است؛ هزینه خدمات بهای خدمت مالی است و ممکن است اصلاً از اصل قیمت طلا کم نشود. بنابراین «پیشپرداخت صفر» را با «شروع خرید بدون پرداخت هیچ پولی» یکسان نگیرید. نام هر مبلغ و زمان دریافت آن را در خلاصه سفارش بخوانید.
در این مقاله از طلای آبشده برای مثال استفاده میکنیم؛ اگر با خود این نوع طلا، عیار و شیوه ثبت وزن آن آشنا نیستید، راهنمای طلای آب شده چیست را جداگانه بخوانید. محاسبه اقساط در ادامه درباره زمانبندی پرداخت بهای خرید است و جای بررسی مشخصات طلای سفارششده را نمیگیرد.
مبلغ هر قسط با تغییر پیشپرداخت چگونه عوض میشود؟
برای دیدن اثر خالص پیشپرداخت، ابتدا یک مثال کاملاً فرضی و بدون سود یا هزینه اعتبار در نظر بگیریم. بهای طلای انتخابی ۳۰ میلیون تومان است و باقی مبلغ در شش قسط مساوی پرداخت میشود. تنها چیزی که میان دو حالت تغییر میکند، پیشپرداخت است؛ قیمت، تعداد اقساط و زمان خرید را ثابت نگه میداریم.
| حالت فرضی | بهای طلا | پیشپرداخت | مانده برای اقساط | هر یک از ۶ قسط |
|---|---|---|---|---|
| آورده کمتر | ۳۰ میلیون تومان | ۳ میلیون تومان | ۲۷ میلیون تومان | ۴٫۵ میلیون تومان |
| آورده بیشتر | ۳۰ میلیون تومان | ۹ میلیون تومان | ۲۱ میلیون تومان | ۳٫۵ میلیون تومان |
افزایش ۶ میلیون تومانی پیشپرداخت، مانده بدهی را ۶ میلیون تومان کم کرده است. وقتی این کاهش را میان شش قسط تقسیم کنیم، هر قسط دقیقاً یک میلیون تومان کمتر میشود. در هر دو حالت، جمع پیشپرداخت و شش قسط برابر همان ۳۰ میلیون تومان است. این عددها مثال آموزشیاند، نه قیمت روز طلا یا شرایط اقساط طلانو.
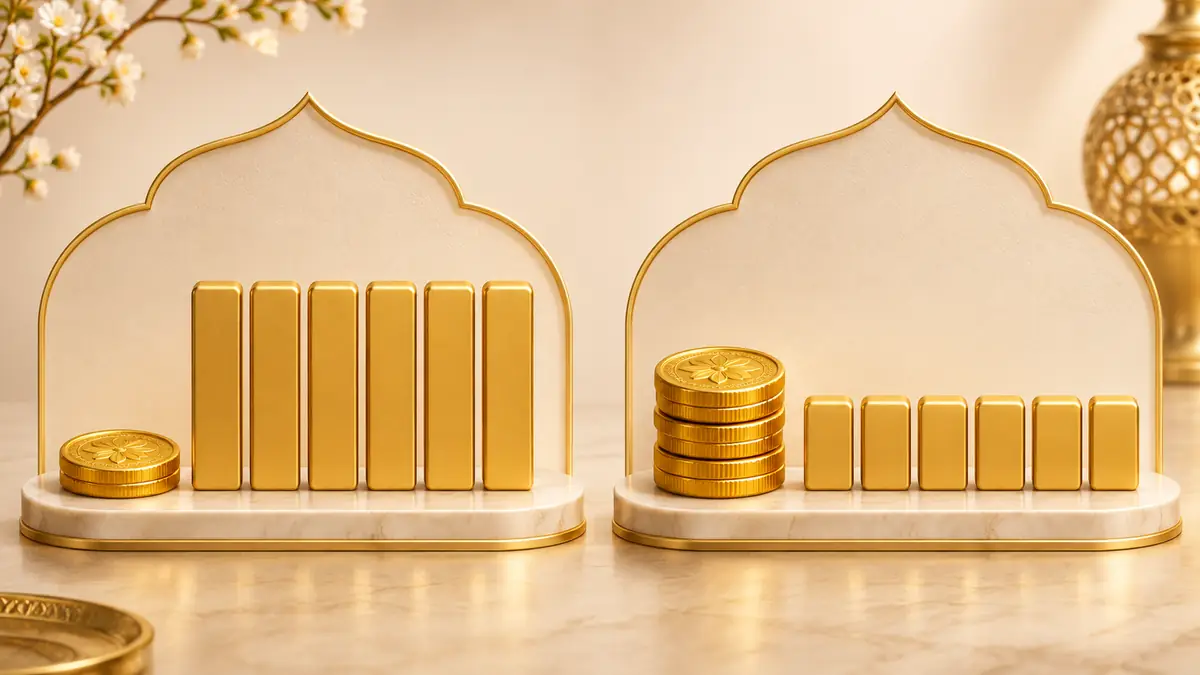
فرمول ساده در همین فرض چنین است: «مبلغ هر قسط = (بهای خرید − پیشپرداخت) ÷ تعداد اقساط». اگر مبلغی بابت تأمین اعتبار، خدمات یا هزینههای دیگر به برنامه پرداخت افزوده شود، نتیجه این فرمول دیگر قسط نهایی قرارداد نیست. در آن صورت باید رقم واقعی نمایشدادهشده برای همان طرح را ملاک بگیرید. حتی ممکن است بخشی از هزینه امروز پرداخت شود و بخشی در اقساط پخش شود؛ بدون دانستن ساختار قرارداد نمیتوان از روی پیشپرداخت بهتنهایی قسط واقعی را به دست آورد.
گاهی پیشپرداخت بهجای مبلغ تومان، بهصورت درصدی از بهای سفارش نمایش داده میشود. برای تبدیل آن، بهای همان سفارش را در درصد اعشاری ضرب کنید: در مثال فرضی ۳۰ میلیون تومانی، پیشپرداخت ۲۰ درصدی برابر ۶ میلیون تومان است. این عدد را با «۲۰ درصد از اعتبار» اشتباه نگیرید؛ مبنای درصد باید در شرایط طرح مشخص باشد. اگر بهای سفارش با تغییر نرخ طلا عوض شود، مبلغ تومانیِ همان درصد نیز تغییر میکند. پیش از ثبت خرید، مبلغ واقعی قابل پرداخت را در خلاصه سفارش ببینید.
میتوانید همین محاسبه را برای بودجه خود تکرار کنید. مثلاً اگر فقط چهار میلیون تومان پول آزاد در روز خرید دارید، از خود بپرسید پس از پرداخت پیشپرداخت چه مقدار برای هزینههای ضروری همان ماه میماند. سپس قسط محاسبهشده را کنار تعهدهای ماهانه فعلی خود بگذارید. اگر تنها با خالی کردن همه موجودی نقد یا اتکا به افزایش احتمالی قیمت طلا قسط قابل پرداخت میشود، پیشپرداخت بالا مسئله را حل نکرده است؛ فقط فشار پرداخت را از ماههای بعد به امروز منتقل کردهاید.
برای سنجش یک پیشپرداخت دلخواه، سه عدد را یادداشت کنید: بهای سفارش، مبلغی که امروز بابت خود طلا میپردازید و تعداد قسطهای بعدی. تفاضل دو عدد اول، مانده قیمت طلاست. تقسیم آن بر تعداد قسطها فقط یک برآورد پایه به شما میدهد. سپس این برآورد را با قسط واقعی طرح مقایسه کنید تا ببینید هزینههای قرارداد کجا وارد شدهاند. اگر اختلاف وجود دارد، آن را بهجای نسبت دادن خودکار به «سود»، از جزئیات همان طرح پیگیری کنید.
قسط کمتر، هزینه کمتر است؟
نه همیشه. در یک طرح واقعی، با تغییر میزان پیشپرداخت ممکن است هزینه خدمات، مبلغ اعتبار یا حتی شرایط بازپرداخت هم تغییر کند. پس برای مقایسه، «پیشپرداخت + مجموع اقساط + هزینههای جداگانه» را برای هر گزینه بنویسید. مبلغی را که قبلاً در اقساط لحاظ شده دوباره به جمع اضافه نکنید.
به همین دلیل، مقایسه دو طرح فقط با نگاه کردن به قسط ماهانه گمراهکننده است. طرحی با قسط ۳ میلیون تومان ممکن است به ۱۲ نوبت پرداخت و آورده اولیه بالا نیاز داشته باشد؛ طرحی با قسط ۴ میلیون تومان ممکن است زودتر تسویه شود. تا وقتی بهای طلا، تعداد اقساط، زمان پرداختها و هزینهها کنار هم قرار نگیرند، نمیشود درباره هزینه کمتر قضاوت کرد. محاسبه کامل هزینه قرارداد موضوع جداگانهای است؛ اینجا فقط اثر پیشپرداخت را جدا کردهایم.
اثر پیشپرداخت بر نقدینگی امروز را هم فراموش نکنید. پیشپرداخت بیشتر میتواند فشار قسطهای آینده را کم کند، اما پول نقد کمتری برای هزینههای ضروری باقی میگذارد. در مقابل، پایین نگه داشتن پیشپرداخت ممکن است امروز راحتتر باشد ولی تعهد ماهانه سنگینتری ایجاد کند. در راهنمای بررسی خرید اعتباری و اقساط، MoneyHelper نیز بر دیدن توان پرداخت همه اقساط و دیگر تعهدات تأکید میکند؛ این یک اصل عمومی مدیریت بدهی است، نه توضیح شرایط اختصاصی طلانو.
یک آزمون ساده این است که برای هر گزینه دو ستون بنویسید: «پول خروجی در روز خرید» و «تعهد هر ماه تا پایان قرارداد». این دو ستون به دو پرسش متفاوت پاسخ میدهند. اولی نشان میدهد آیا خرید را میتوانید شروع کنید و دومی نشان میدهد آیا میتوانید آن را ادامه دهید. جمع کل پرداختها پرسش سوم است. اگر فقط یکی از این سه را ببینید، ممکن است طرحی انتخاب کنید که روی کاغذ سبک به نظر میرسد ولی در زمان سررسید با مخارج معمول زندگی تداخل پیدا میکند.
پیشپرداخت، قسط اول و هزینه خدمات در طرح طلانو
ما در طلانو برای خرید قسطی، انتخاب مبلغ و دوره بازپرداخت را در مسیر همان طرح نشان میدهیم. هنگام مشاهده خلاصه طرح، پیشپرداخت را از مبلغ قسط و هزینه خدمات جدا بخوانید. این سه عدد کارکرد یکسانی ندارند: پیشپرداخت بخشی از بهای طلا را همان ابتدا تسویه میکند، قسط اول یکی از پرداختهای برنامه است و هزینه خدمات به شرایط همان طرح مربوط میشود. رقم ثابت و یکسانی برای همه کاربران و همه دورهها فرض نکنید.
برای اینکه اثر تغییر پیشپرداخت را بفهمید، ابتدا مبلغ خرید و مدت بازپرداخت را ثابت بگذارید. اگر سامانه برای همان شرایط بیش از یک گزینه پیشپرداخت نشان داد، مبلغ امروز، قسطهای بعدی و مجموع پرداخت را کنار هم قرار دهید. اگر هم تغییر پیشپرداخت با تغییر دوره یا هزینه همراه شد، دیگر فقط اثر پیشپرداخت را مقایسه نمیکنید؛ آنها دو قرارداد متفاوتاند و باید کل شرایطشان بررسی شود.
پیش از تأیید، به زمان سررسید قسط اول توجه کنید. اگر این قسط هنگام شروع پرداخت شود، نقدینگی لازم روز خرید از پیشپرداخت تنها بیشتر است. هزینه خدمات احتمالی نیز ممکن است همان ابتدا مطالبه شود. خلاصه پرداخت طرح انتخابی باید مبنای تصمیم باشد؛ مثال فرضی این مقاله نمیتواند جای رقم نهایی سفارش شما را بگیرد. محدودیت دسترسی به طلای خریداریشده تا تسویه کامل اقساط را نیز در شرایط طرح بخوانید و برای پرداخت قسطها روی فروش فوری همان طلا حساب نکنید.
جمعبندی
اگر سایر شرایط ثابت باشند، هرچه پیشپرداخت بیشتر شود، مانده بهای طلا و مبلغ هر قسط کمتر میشود. برای تصمیم واقعی، قسط پایینتر را در کنار پول لازم در روز خرید و مجموع پرداختها ببینید. هزینه خدمات، زمان قسط اول و شرایط طرح ممکن است نتیجه ساده مثال آموزشی را تغییر دهند؛ عدد نهایی را از خلاصه همان سفارش بخوانید.
این محتوا صرفا با هدف اطلاعرسانی و آموزش منتشر شده و توصیه خرید، فروش یا سرمایهگذاری نیست. مسئولیت تصمیمهای مالی و پیامدهای آن بر عهده کاربر است؛ پیش از تصمیمگیری، شرایط شخصی و ریسکهای بازار را بررسی کنید.
سوالات متداول
اگر پیشپرداخت صفر باشد، روز خرید هیچ پولی لازم نیست؟
الزاماً نه. ممکن است قسط اول یا هزینه خدمات در شروع طرح دریافت شود. خلاصه پرداخت همان طرح را بررسی کنید.
افزایش پیشپرداخت، تعداد اقساط را عوض میکند؟
در مثال آموزشی ما تعداد اقساط ثابت است. در طرح واقعی، تعداد و زمان اقساط را از گزینه انتخابی بخوانید؛ تغییر پیشپرداخت بهتنهایی نشانه تغییر تعداد آنها نیست.
قسط دو طرح با پیشپرداخت متفاوت را چگونه منصفانه مقایسه کنیم؟
بهای طلای یکسان، دوره یکسان و هزینههای یکسان را مبنا بگذارید. اگر هرکدام تغییر کردهاند، مجموع پرداخت و پول لازم در شروع را نیز مقایسه کنید.